La mattina del 26 marzo, il gruppo di lavoro specializzato dell’Assemblea nazionale ha tenuto una conferenza per discutere il progetto di legge sull’imposta speciale sui consumi (modificato).
Esistono numerose opinioni divergenti in merito alle aliquote fiscali, ai livelli di tassazione e alle tempistiche di attuazione.
Nel riferire su alcuni contenuti fondamentali relativi alla spiegazione, all’approvazione e alla revisione del progetto di legge, il Comitato permanente della Commissione economica e finanziaria ha affermato che, per quanto riguarda l’aliquota fiscale su alcol e birra, molti pareri suggerivano di continuare ad applicare un’aliquota del 65% alla birra per circa due anni e di aumentarla dal 2027 o 2028 al 70%, con una tabella di marcia che prevede aumenti del 5% all’anno.
Alcuni propongono di unificare l’aliquota fiscale sui superalcolici, senza differenziare in base al contenuto alcolico, applicando la stessa aliquota della birra. Altri, invece, suggeriscono di tassare superalcolici e birra in base al contenuto alcolico, sostenendo che un’aliquota inferiore per i superalcolici rispetto alla birra non sia appropriata.
La legislazione vigente prevede aliquote fiscali elevate sulla birra al fine di guidare e regolamentare la produzione, limitare il consumo, ridurre i danni alla salute pubblica e mitigare diverse conseguenze socio-economiche.

Pertanto, al fine di incidere significativamente sulla riduzione dei consumi e contrastare l’abuso di alcol, il progetto di legge incorpora e rivede le disposizioni per aumentare l’imposta speciale sul consumo di alcol come nell’Opzione 2 (applicando un’aliquota dell’80% a partire dal 2026, con un incremento annuo del 5%, fino a raggiungere il 100% entro il 2030 per i superalcolici con una gradazione alcolica pari o superiore a 20 gradi e per la birra).
Tuttavia, durante le discussioni, i deputati dell’Assemblea nazionale hanno espresso opinioni molto diverse in merito alle aliquote fiscali, ai livelli di tassazione e alla tabella di marcia per questi prodotti.
Alcune associazioni di produttori e imprese suggeriscono che l’applicazione di accise su tabacco, alcol e birra, come previsto nell’Opzione 2, avrebbe un impatto significativo sulla produzione e sul commercio di questi beni, nonché sulle industrie a esse collegate, sul turismo e sulle aree di approvvigionamento delle materie prime, potenzialmente compromettendo l’obiettivo di crescita del PIL. Pertanto, si propone di prendere in considerazione l’Opzione 1, con un piano di incremento delle imposte più graduale, al fine di evitare difficoltà per le imprese e garantire il raggiungimento dell’obiettivo di crescita economica stabilito dall’Assemblea Nazionale.
Discutendo la questione, il delegato Hoang Duc Thang (delegazione di Quang Tri ) ha sostenuto che qualsiasi aumento dell’accisa dovrebbe tenere conto delle difficili circostanze affrontate dai produttori di bevande, recentemente usciti dalla pandemia di Covid-19, da tempeste e inondazioni devastanti e da altri impatti negativi che hanno comportato un calo significativo della produzione, dei ricavi e dei profitti, nonché una riduzione del gettito fiscale per gli enti locali.
“Secondo le proposte del governo in merito agli aumenti delle tasse, tutte le opzioni porteranno a prezzi più alti. I consumatori potrebbero cercare prodotti più economici, innescando la produzione artigianale e il contrabbando, con conseguente perdita di gettito fiscale, maggiori rischi per la salute dei consumatori e altre conseguenze negative, rendendo irraggiungibile lo scopo dell’aumento delle tasse”, ha analizzato il rappresentante.
D’altro canto, l’aumento delle tasse sulle bevande alcoliche avrà un impatto su decine di materie prime e influenzerà il reddito e l’occupazione di milioni di persone impreparate a questo cambiamento, creando uno shock che solleva preoccupazioni in merito all’occupazione e alla sicurezza sociale.
Pertanto, al fine di armonizzare gli interessi dello Stato, delle imprese e dei consumatori, il rappresentante Hoang Duc Thang sostiene l’applicazione dell’opzione fiscale prevista dall’Opzione 1 della bozza, con un aumento più graduale dell’accisa su birra e vino.
Ciò consentirà alle imprese, ai mercati e ai consumatori di disporre di tempo e risorse per adattarsi al nuovo aumento delle imposte. Allo stesso tempo, garantisce il raggiungimento degli obiettivi di gestione statale e di regolamentazione dei consumi, volti ad armonizzare la salute pubblica, il benessere sociale, la stabilità della produzione e dello sviluppo economico, nonché l’aumento delle entrate statali.
|
Il delegato Nguyen Duy Minh (delegazione di Da Nang) esprime la sua opinione alla conferenza. (Foto: DUY LINH) |
Condividendo la stessa preoccupazione, il delegato Nguyen Duy Minh (delegazione di Da Nang) ha sostenuto che l’aumento delle tasse su alcol e birra deve essere attentamente valutato sotto tre aspetti: impatto sull’occupazione, entrate di bilancio e salute pubblica.
Secondo il delegato, un aumento troppo rapido delle tasse potrebbe portare a un aumento dei prezzi della birra, con conseguente riduzione dei consumi e dei ricavi, e costringere le aziende a tagliare il personale. “Secondo una ricerca indipendente, il reddito dei lavoratori potrebbe diminuire fino a 4.600 miliardi di VND all’anno se le tasse venissero aumentate come proposto. Ciò minaccia il sostentamento di centinaia di migliaia di lavoratori, soprattutto nelle province e nelle città fortemente dipendenti dall’industria delle bevande”, ha sottolineato il delegato Minh.
Per quanto riguarda le entrate di bilancio, in particolare quelle dei bilanci locali, il deputato Minh ha sostenuto che, in caso di forte calo dei consumi, queste fonti di entrate diminuiranno significativamente. Il deputato di Da Nang ha inoltre avvertito che un aumento troppo rapido e consistente delle tasse potrebbe indurre i consumatori a rivolgersi al contrabbando o a birra di bassa qualità, la cui qualità non può essere controllata. “Questo non solo compromette gli obiettivi iniziali di tutela della salute, ma aumenta anche la quota di mercato della birra illegale, causando perdite di bilancio e distorcendo il mercato”, ha analizzato il deputato.
Imporre un aumento significativo delle tasse ogni 5 anni anziché un aumento annuale costante.
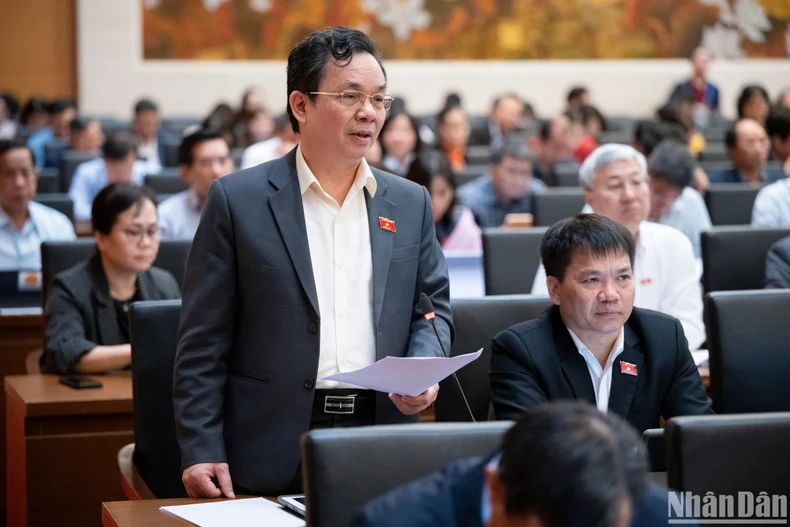
Nel frattempo, secondo il delegato Hoang Van Cuong (delegazione di Hanoi), l’obiettivo principale della Legge sulla tassa speciale sui consumi è quello di modificare il comportamento dei consumatori, limitare il consumo di prodotti dannosi per la salute e con un impatto negativo sulla collettività, e orientare tali comportamenti verso alternative di consumo più vantaggiose.
Tuttavia, il delegato ha sostenuto che l’attuale sistema fiscale non ha realmente raggiunto l’obiettivo di modificare il comportamento dei consumatori. Il progetto di legge propone un aumento graduale del 5% all’anno sulle bevande alcoliche dal 2026 al 2030. Ha analizzato la situazione affermando che, se le tasse vengono aumentate gradualmente ogni anno, i consumatori si adatteranno facilmente senza modificare le proprie abitudini.
 |
|
Il delegato Hoang Van Cuong (delegazione di Hanoi) pronuncia il suo discorso. (Foto: DUY LINH)
|

I delegati di Hanoi hanno proposto inizialmente un significativo aumento delle tasse, seguito da un’aliquota stabile per cinque anni, prima di innalzarla nuovamente a un livello elevato per creare un impatto evidente.
Riguardo alla tassa sulla birra, il deputato Cuong ha affermato che tale tassa incide sui consumi di servizi e che, se questi diminuiscono, ciò avrà un impatto diretto sul reddito nazionale. “Attualmente stiamo attuando una politica per incentivare i consumi di servizi riducendo l’IVA del 2% nel 2025. Ora, nel 2026, aumentiamo immediatamente la tassa sulla birra. Questo contraddice la politica di abbandonare contemporaneamente la riduzione dell’IVA e aumentare la tassa, con un impatto diretto sui consumi. Pertanto, i consumi di servizi non saranno in grado di aumentare”, ha sostenuto.
I delegati hanno convenuto sulla necessità di aumentare le tasse sulla birra, ma hanno suggerito di non implementare l’aumento immediatamente nel 2026, bensì a partire dal 2027. Ciò consentirebbe un anno per l’attuazione, con il 2026 dedicato alla campagna di sensibilizzazione e all’applicazione delle nuove norme di comportamento.
Nelle sue osservazioni conclusive al termine della sessione di discussione, il viceministro delle Finanze Cao Anh Tuan ha sottolineato che la politica relativa alle accise non mira ad aumentare le entrate di bilancio, bensì a regolamentare il comportamento dei consumatori. Secondo il viceministro, l’imposizione della tassa avrà inizialmente un impatto sulla produzione, ma è evidente che la salute umana deve essere la priorità, pertanto la misura deve essere attuata.
Fonte: https://nhandan.vn/de-nghi-thuc-hien-lo-trinh-tang-thue-tieu-thu-dac-biet-cham-hon-voi-bia-ruou-post867771.html
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link